遊休地でのトランクルーム経営を検討する際、設置するコンテナに固定資産税がかかるのか気になる方は多いのではないでしょうか。
結論として、一定の要件を満たすコンテナは家屋として課税対象になります。
課税条件と税額の目安を押さえておけば、土地面積や運営方式ごとに必要となる資金を判断しやすくなります。
トランクルームのコンテナに固定資産税がかかる条件
コンテナ自体に固定資産税がかかるかどうかは、置き方や構造によって結論が変わります。
単に地面へ置いただけの状態と、継続利用を前提に設置した状態とでは、税務上の扱いが異なるためです。
判断の軸となるのは、屋根や壁による外気分断性、土地にしっかり固定されているかという定着性、人が中で活動できるかという用途性の3要件で、これらを満たすと家屋として課税対象になります。
コンテナが家屋として課税されるかどうかは、次の3要件で判断されます。
- 外気分断性(屋根と壁で外気を遮断しているか)
- 土地への定着性(基礎工事で固定されているか)
- 用途性(居住・作業・貯蔵などに使える空間か)
外気分断性|屋根・壁で外気を遮断しているか
外気分断性とは、屋根と壁によって外気をどの程度遮断しているかを示す基準です。
熊本市が公表している情報によると、家屋として認定されるコンテナには、屋根があり、少なくとも三方が壁で囲まれていることが求められています。
単なる仮設の覆いではなく、内部で人が活動できる空間として機能する構造であれば、この要件を満たすと判断されるのが一般的な目安です。
トランクルーム用に設置されたコンテナの多くはこの条件に当てはまりやすいため、まずは構造面から確認しておきたいところです。
土地への定着性|基礎固定の有無が分かれ目
土地への定着性とは、コンテナが基礎工事によって地面にしっかり固定され、容易に移動できない状態にあるかどうかを示す基準です。
熊本市の公表情報では「土地に定着した建物であること」が要件とされており、アンカーボルトなどで基礎と接合されたコンテナは、構造上は取り外しが可能であっても、トランクルームとして一定期間継続利用される見込みがあれば定着性ありと判断されるという考え方が示されています。
これに対し、基礎を設けず地面に置いただけの置き型コンテナは、移動の容易さから定着性が認められにくい傾向があります。
ただし判断は自治体により異なるため、設置前の確認が欠かせません。
用途性|居住・作業・貯蔵に使えるか
用途性とは、コンテナ内部の空間が人の活動の場として機能するかどうかを示す基準です。
熊本市の公表情報では、人や物がとどまる「人貨の滞留性」があり、その内部空間を居住・作業・貯蔵・営業・保管などの目的に使える状態であることが要件として挙げられています。
単に荷物を一時的に置くだけでなく、人が内部に入って物の出し入れや管理を行える構造であれば、この用途性を満たすと判断されるのが一般的な目安です。
トランクルームとして貸し出されるコンテナは、利用者が内部に入って荷物を保管・整理する用途を想定しているため、用途性の要件には該当しやすい傾向があります。
3要件を満たすコンテナの課税区分
外気分断性・土地への定着性・用途性の3要件をすべて満たすコンテナは、建築基準法上の建築物として扱われ、建築確認を受けたうえで「家屋」として固定資産税・都市計画税の課税対象になります。
熊本市の公表情報では、継続的に使用される倉庫用コンテナがこの要件に該当する例が示されており、トランクルーム用途のコンテナも同様の扱いになりやすいと考えられます。
設置前に自治体の課税課へ確認しておくと安心です(2022年4月1日時点の公表情報、2026年10月26日確認)。
コンテナ固定資産税がかからないケース
基礎工事を行わず、アンカーボルト等で土地に固定していない置き型のコンテナは、土地への定着性の要件を満たさないため「家屋」に該当せず、固定資産税がかからないのが一般的な目安です。
容易に移設できる状態であっても、トランクルームとして一定期間継続的に利用される見込みがある場合は定着性があると判断される余地があり、置き型だからといって一律に非課税と言い切れるわけではありません。
実際の判断は自治体や設置状況によって異なるため、設置前に自治体の課税課へ個別に確認しておくことをおすすめします。
コンテナの固定資産税はいくらになるか目安を解説
コンテナが「家屋」に該当する場合、固定資産税は評価額に税率を掛けて算出されるのが一般的な仕組みで、市街化区域では都市計画税が加算されることもあります。
ここからは20フィートコンテナや海上コンテナを例に、あくまでシミュレーションとして税額の目安を示します。
固定資産税の計算方法と税率の目安
固定資産税は、課税標準額(固定資産税評価額)に標準税率1.4%を掛けて算出するのが一般的な計算方法です。
税率は自治体の条例で定められるため地域によって異なる場合があり、設置場所が市街化区域に該当するときは都市計画税が上限0.3%の範囲で別途加算されることもあります。
評価額は3年に一度の評価替えで見直されるのが原則ですが、増改築などがあった場合はその都度再評価される点も押さえておきたいところです。
20フィートコンテナ・海上コンテナの課税シミュレーション
ここでは、トランクルーム用途を想定した20フィートコンテナを家屋として設置した場合の試算をシミュレーションとして示します。
新品の20フィートコンテナは90万円前後から流通している例があり、この価格を課税標準額の目安とすると、固定資産税は90万円×1.4%で約1万2,600円という計算になります。
仮に評価額を200万円と置いた場合は、200万円×1.4%で2万8,000円という試算例も紹介されています。
海上コンテナを転用して設置するケースでも評価の考え方は同様ですが、構造や断熱・内装の仕様によって評価額が変動するため、これらはあくまで前提条件付きの参考値であり、実際の税額は自治体の個別評価によって異なります。
コンテナの償却資産税との関係
外気分断性や土地への定着性の要件を満たさず「家屋」に該当しないコンテナであっても、事業用に設置している場合は償却資産として扱われ、固定資産税の一種である償却資産税の申告対象になり得ます。
償却資産税は、事業用の構築物や設備などを対象に市区町村へ毎年申告する制度で、家屋とは別の区分で課税される点に注意が必要です。
トランクルーム経営を事業として行う場合、コンテナを「器具及び備品」や構築物として計上するケースもあり、申告を怠ると後から追徴の対象になる可能性があります。
該当するかどうかは資産の構造や利用実態によって判断が分かれるため、設置前に税理士や自治体の資産税担当窓口へ確認しておくと安心です。
トランクルーム経営で土地の固定資産税はどう変わるか
トランクルーム経営を検討する際は、コンテナ自体の課税だけでなく、土地側の固定資産税にも注意が必要です。
更地や空き家を解体してコンテナを設置すると、住宅用地の軽減措置の対象から外れ、土地の固定資産税が増える可能性があります。
設置前に増税リスクを把握しておくことが、資金計画を立てるうえで重要になります。
住宅用地の特例が外れることによる増税リスク
住宅が建っている土地には「住宅用地の特例」が適用され、小規模住宅用地であれば固定資産税の課税標準額が最大6分の1まで軽減されます。
しかし、更地や駐車場、あるいは空き家を解体した土地にトランクルームを設置すると、この軽減措置の対象から外れるため、土地の固定資産税が上がる傾向があります。
特に200平方メートル以下の小規模な土地ほど、軽減措置が外れたときの税負担の増加を感じやすい点に注意が必要です。
トランクルーム経営を始める前に、現状の土地にこの特例が適用されているかどうかを確認し、増税分を収支シミュレーションへ織り込んでおくと安心です。
庭や空き地にコンテナを置く場合の注意点
個人が自宅の庭や所有する空き地にコンテナを置く場合、固定資産税がかかるかどうかは事業利用か個人利用かによって判断が分かれます。
基礎に固定せず、収納や趣味目的で一時的に使う置き型コンテナであれば、家屋の要件である外気分断性や定着性を満たさず、課税対象とならないのが一般的な目安です。
一方で、トランクルームとして第三者に貸し出す事業利用の場合は、継続的な設置や建築確認の有無によって家屋や償却資産として扱われる可能性が出てきます。
個人利用と事業利用では判断基準が異なるため、設置前に自治体の資産税担当窓口へ具体的な利用形態を伝えて確認しておくと、後々のトラブルを避けやすくなります。
トランクルーム固定資産税が家屋扱いになる事例
トランクルーム経営では、基礎工事を伴い建築確認を取得したコンテナが家屋として課税され、想定より固定資産税が高くなったという事例が紹介されています。
とりわけ、もともと住宅だった空き家を解体してトランクルームへ建て替えた事例では、住宅用地の特例が適用されなくなって土地の固定資産税が上昇するだけでなく、コンテナ自体にも固定資産税がかかるため、想定を超える負担増になったと説明されています。
また、中古の海洋輸送用コンテナを安価に購入しても、建築確認申請に必要な構造要件を満たさず設置できなかった例もあり、コンテナの仕様選定にも注意が必要です。
これらはあくまで一般的な注意点として紹介されている事例であり、実際の課税可否や税額は土地の条件や自治体の判断によって異なるため、計画段階で専門家や自治体へ確認することをおすすめします。
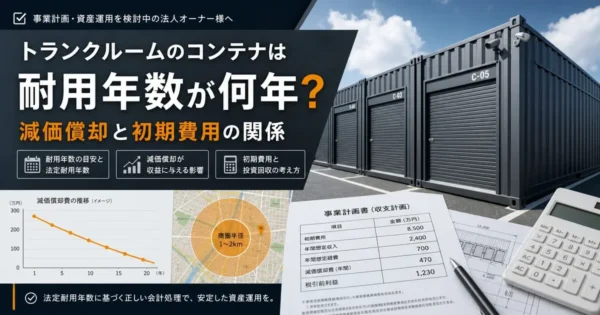
トランクルームの耐用年数と減価償却の考え方
トランクルーム経営で設置するコンテナは、固定資産として減価償却の対象になります。
耐用年数は国税庁の耐用年数表に基づいて構造や資産区分ごとに定められており、器具備品扱いか建物扱いかで年数が大きく変わるため、節税効果の見通しにも直結します。
トランクルームの耐用年数は国税庁基準でどう定められるか
トランクルームの耐用年数は、コンテナを税務上どの資産区分として扱うかによって異なります。
かつては大型コンテナを「器具及び備品」として耐用年数7年で短期償却する例がありましたが、基礎工事を伴い建物として認定された場合は、鉄骨の厚みなどの構造によって耐用年数が30年を超えることもあるとされています。
実際にどの区分へ該当するかは個別の資産の構造や設置方法によって判断が分かれるため、国税庁が公表する減価償却資産の耐用年数表を確認したうえで、税理士に相談することをおすすめします。
減価償却による節税効果の目安
減価償却とは、コンテナの取得にかかった費用を耐用年数に応じて分割し、毎年の経費として計上する仕組みです。
耐用年数が短いほど年あたりの償却費は大きくなり、不動産所得を圧縮しやすくなるため、所得税や住民税の負担軽減につながる場合があります。
近年は国税庁がトランクルーム用コンテナを建物として扱い、耐用年数を長期化させる修正申告の事例も見られるとされており、短期償却を前提とした節税計画は慎重に検討する必要があります。
節税効果の大きさは所得水準や他の経費計上状況によっても変わるため、一般論として捉え、具体的な試算は税理士など専門家へ相談すると確実です。
よくある質問
固定資産税や耐用年数については、課税条件や計算方法に関して疑問を持つ土地オーナーが少なくありません。
ここでは、コンテナの設置形態や評価方法にまつわる代表的な質問を取り上げ、判断の目安を整理します。
個別の状況により結論が異なる点にもご注意ください。
外気分断性・土地への定着性・用途性の3要件のうち、定着性が認められなければ「家屋」とみなされにくいためです。
ただし、アンカーボルトで固定されていても長期利用が見込まれる場合は定着性ありと判断される例もあり、自治体や担当者によって評価が分かれることがあります。
トランクルーム経営として継続利用する前提であれば、建築確認が必要になるケースも多いため、設置前に自治体の課税課や建築指導課へ確認しておくと安心です。
基礎工事で固定され、建築確認を取得して設置されたコンテナはこの要件に該当しやすいため、置き型と誤解したまま経営を始めると想定外の税負担につながる恐れがあります。
自分の土地のコンテナが該当するか判断しづらい場合は、自治体の課税課や税理士へ事前に確認しておくと安心です。
コンテナを「建物」として扱う場合は重量鉄骨造などで30年を超える区分になることがあり、「器具及び備品」として扱われた大型コンテナでは耐用年数が短く設定されていた例もあります。
ただし近年は国税庁がトランクルームを建物として修正申告させる事例も見られるため、短期償却を前提とせず、自身のコンテナがどの資産区分に該当するかを税理士に個別確認しておくと安心です。
たとえば課税標準額を200万円と仮定すると税額は年間2万8,000円程度になりますが、これはあくまで一つの試算例であり、実際の金額ではありません。
評価額はコンテナの構造や断熱性能、設置規模、自治体の評価基準によって幅があるため、正確な目安を知りたい場合は自治体の課税課へ確認することをおすすめします。
外気分断性や定着性、用途性といった家屋認定の要件を満たさないと判断されやすいためです。
ただし、事業用に継続して使用したり、基礎で固定して恒久的な設置とみなされたりすると、家屋として課税対象になる可能性があります。
個人の庭であっても判断は自治体により異なるため、設置前に課税課へ確認しておくと安心です。
まとめ
コンテナ自体の固定資産税は、外気分断性・定着性・用途性の3要件を満たすかどうかで判断が分かれます。
置き型なら原則非課税ですが、トランクルームとして固定すると家屋扱いになりやすい点は要注意です。
土地側の軽減措置が外れる影響も踏まえ、設置前に自治体や税理士へ相談し、収支シミュレーションで資金計画を固めることをおすすめします。