トランクルーム経営で使うコンテナは、移動可能な「器具備品」か固定された「建物」かで法定耐用年数が2〜7年または20年超と大きく異なり、減価償却の仕組みが初期費用の回収計画に直結します[1]。
この記事では土地面積や運営方式から必要資金の目安を判断できるよう解説します。
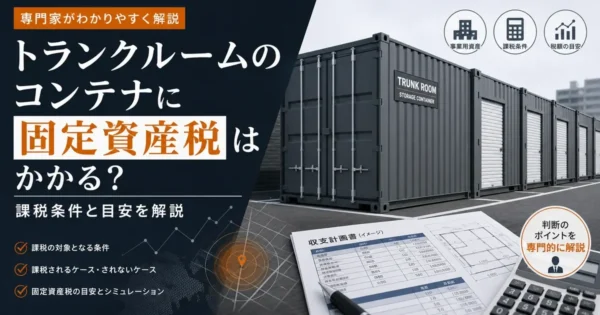
トランクルームのコンテナの耐用年数は何年か
トランクルームに使うコンテナは、税務上「器具備品」に分類されるか「建物」に分類されるかによって、法定耐用年数が5〜7年か19〜34年かに大きく分かれます[2]。
国税庁の耐用年数表では、随時移動できる簡易な構造か、基礎に固定して継続使用するかが分類の目安となります[3]。
まずは結論となる2つの区分と判断基準を確認しましょう。
器具備品に分類される場合は5〜7年
土地や建物に固定せず、随時移動できる状態で物品を保管する用途のコンテナは、国税庁の耐用年数表で「器具及び備品」(容器・金庫等)に区分されます[4]。
金属製で長さ6m未満のものは法定耐用年数5年、長さ6m以上の大型のものは7年が目安とされています[4]。
これは短期間で減価償却できる分、節税効果が出やすい区分ですが、実際の適用は材質や規模、利用実態によって変わるため、個別の判断は税理士へ確認することをおすすめします。
建物に分類される場合は19〜34年
基礎の上に固定して設置し、倉庫や店舗として継続的に使用することを前提としたコンテナは、税務上「建物」として扱われる場合があります[5]。
構造や用途によって耐用年数は異なり、金属造(骨格材の肉厚4mm超)で倉庫業用なら19年、そのほかの用途では26年や34年といった長期の年数が設定されているケースがあります[5]。
耐用年数が長くなるほど毎年の減価償却費は小さくなるため、短期間で経費を計上したい場合の節税メリットは薄れる点に注意が必要です。
器具備品か建物かを分ける判断基準
器具備品か建物かを分ける実質的な基準は、コンテナが基礎に固定されているか、設置期間が継続的かどうか、そして随時移動が可能な状態にあるかどうかです[6]。
基礎に固定せず地面に置くだけで倉庫代わりに使う場合は器具備品に該当しやすく、建築確認申請を取得して長期間使用する場合は建物とみなされやすい傾向があります[6]。
トランクルームとして長期貸し出しをする場合は建物として指摘を受けた事例もあるため[7]、個別の最終判断は必ず税理士へ相談しましょう。
コンテナの種類別に見る耐用年数の違い
倉庫用のコンテナとして20フィートコンテナや海上コンテナ、アームロールコンテナ、プラスチックコンテナなど、種類によって税務上の耐用年数の考え方は異なります。
サイズや素材、移動を前提とした構造かどうかによって区分が変わるため、トランクルーム経営で使うコンテナを選ぶ際は種類ごとの一般的な目安を押さえておくことが大切です。
20フィートコンテナ・海上コンテナの場合
20フィートコンテナは外寸で長さ約6.1mあり、国税庁の耐用年数表における「長さ6m以上の大型のもの」に該当するため、器具備品として扱われる場合の法定耐用年数は7年が一般的な目安です[8]。
海上輸送で使われていたコンテナを倉庫やトランクルーム用に転用する場合も、随時移動できる状態であれば同様の基準が適用されるケースが多いとされています[9]。
ただし基礎に固定して継続的に使用する場合は建物とみなされる可能性があるため、設置方法によって判断が分かれる点に注意が必要です。
アームロールコンテナの耐用年数の考え方
アームロールコンテナは車両に積み降ろしして運搬することを前提とした構造であり、物品の保管容器としての性格が強い通常のコンテナとは用途が異なります。
トランクルーム用途で地面に固定せず随時移動できる状態で使う場合は器具備品に近い扱いになりやすい一方、長期間同じ場所に据え置いて倉庫として使い続ける場合は、建物に該当するかどうかを個別に確認する必要があると考えられます。
移動を前提とした車両積載型か、固定的に設置するかで扱いが変わる可能性があるため、具体的な運用方法が決まった段階で税理士に相談することをおすすめします。
プラスチックコンテナ・小型コンテナの場合
プラスチック製のコンテナや小型の金属製コンテナは、国税庁の耐用年数表における「容器・金庫」のうち、金属製以外のものやサイズの小さいものに区分され、2年または3年といった短い耐用年数が適用されるケースがあります[10]。
これは簡易な構造で容易に持ち運べることが前提の区分であり、トランクルームの収納スペース本体というよりも、物品保管用の備品として使うケースを想定した一般的な目安です。
材質やサイズによって区分が細かく分かれるため、実際に計上する際は購入予定のコンテナがどの細目に該当するか確認しておくと安心です。
コンテナの減価償却費の計算方法と勘定科目
コンテナの取得費用は原則として資産計上し、減価償却によって耐用年数にわたり分割して費用計上する必要があります。
ここでは減価償却の基本的な仕組みと、器具備品・建物それぞれの勘定科目の扱い、定額法と定率法という2つの計算方式の違いを、初めて会計処理に触れる方にもわかりやすく整理します。
減価償却とは何か・仕組みをやさしく解説
減価償却とは、取得したコンテナなどの固定資産の購入費用を、耐用年数に応じて複数年にわたり分割して費用計上する会計処理のことです[11]。
高額な資産は購入した年に一括で経費にできず、使用する期間に応じて少しずつ費用として計上する決まりになっています。
この仕組みにより、毎年の減価償却費が経費として計上され、課税所得が圧縮される効果が生まれますが、節税額そのものはあくまで耐用年数と取得価額に応じて変わる点に注意が必要です。
コンテナの勘定科目と耐用年数の関係
コンテナを固定資産として計上する際の勘定科目は、「器具備品」または「建物」のいずれかになるのが一般的です[12]。
随時移動できる状態で物品保管用に使う場合は器具備品として仕訳し、耐用年数は5年または7年が目安となります。
一方、基礎に固定して継続的に倉庫として使用する場合は建物として処理するケースが多く、この場合は耐用年数が19年以上と長くなるため、同じ取得価額でも年間の減価償却費は小さくなります[13]。
どちらの勘定科目になるかで耐用年数と計算結果が大きく変わるため、取得時点で利用形態を整理しておくことが大切です。
定額法と定率法の違いと計算例
減価償却の計算方法には、毎年同じ金額を費用計上する定額法と、取得当初に多くの金額を計上し年数が経つにつれて金額が減っていく定率法の2種類があります[14]。
個人事業主は原則として定額法を用いるのに対し、法人は定率法を選択できる点も押さえておきたい違いです。
ここでは、器具備品(耐用年数7年)に分類される金属製コンテナを取得価額50万円・期首取得という前提条件でシミュレーションします。
定額法の場合、耐用年数7年の償却率はおおむね0.143前後となるため、毎年ほぼ同額を7年間にわたり費用計上するイメージです。
これに対し定率法では初年度の償却率が定額法より高く設定されているため、初年度の減価償却費が大きくなり、年数が進むにつれて金額が減っていきます[14]。
実際の償却率や保証率は取得時期によって異なるため、正確な金額は国税庁の償却率表や税理士への確認を踏まえて計算することをおすすめします。
トランクルームの初期費用と耐用年数の関係
コンテナの耐用年数は税務上の減価償却計算に関わる数値であり、初期費用そのものを左右するわけではありませんが、資金回収の計画を立てるうえでは無視できない要素です。
初期費用は自己運営方式か管理委託方式かによっても負担額が変わるため、両者の違いを踏まえて検討することが大切です。
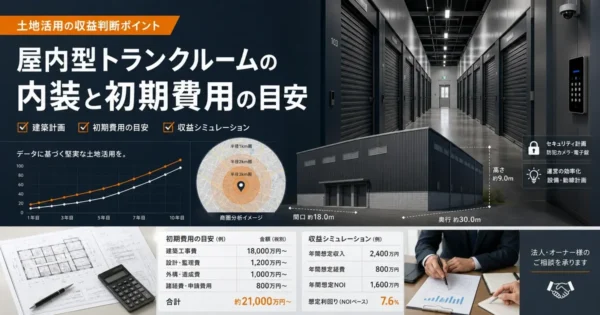
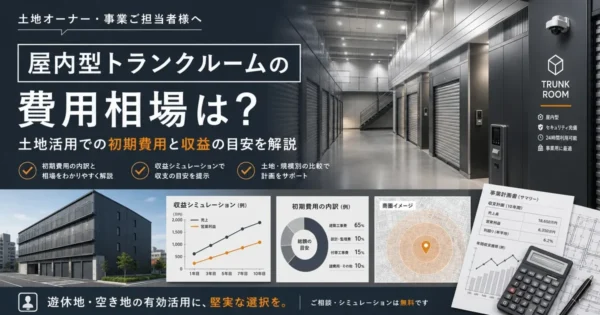
コンテナ設置にかかる初期費用の目安
トランクルーム用コンテナの初期費用は、コンテナ本体の購入費に加え、設置工事費や外構整備費、フェンス・照明などの付帯設備費が主な内訳となります[15]。
業界のコラムでは、屋外型トランクルームの初期投資額として約520万円という一般的な目安が紹介されていますが[16]、これはあくまで一つのシミュレーションであり、実際の金額は土地の形状や造成の有無、設置する坪数、地域の相場によって変動します。
正確な金額を把握するには、現地調査に基づく個別の見積もりを取ることが欠かせません。
自己運営方式と管理委託方式の費用差
トランクルームの運営方式には、オーナーが土地や設備を用意し集客・経営を自ら手がける管理委託方式、専門事業者に土地や設備を借り上げてもらう一括借り上げ方式などがあります[17]。
管理委託方式はオーナーが初期費用を負担する代わりに、運営会社へ支払う委託手数料は売上の15〜20%程度にとどまり、経営が順調であれば3方式の中で最も高い収益を見込める点がメリットです[17]。
一方、一括借り上げ方式は専門事業者が設備投資や運営を担うため、オーナー側の初期費用負担を抑えやすい反面、受け取れるのは地代と賃料の合計にとどまり、自ら運営する場合より収益性はやや低くなる傾向があります[17]。
どちらを選ぶかは、初期費用に充てられる資金量と、手間をかけてでも収益を伸ばしたいかという方針によって判断が分かれます。
耐用年数が資金回収計画に与える影響
法定耐用年数が短いほど、1年あたりに計上できる減価償却費が大きくなるため、短期間で課税所得を圧縮しやすく、節税効果が早く現れる傾向があります。
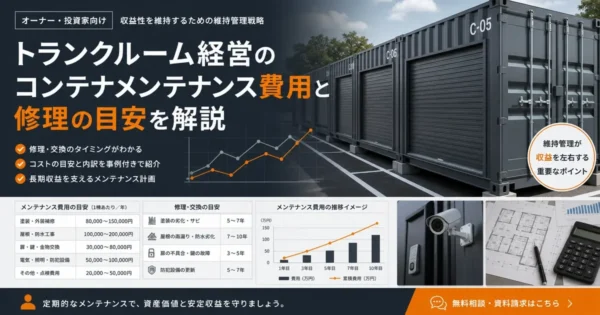
この法定耐用年数はあくまで税務上の計算に用いる年数であり、コンテナが実際に使用できる期間(物理的な寿命)とは別の概念である点に注意が必要です[18]。
器具備品に分類され法定耐用年数が7年のコンテナであっても、防錆塗装や雨漏り点検などの維持管理を続ければ、20年以上にわたり倉庫として使用できるケースも珍しくないとされています[18]。
したがって、資金回収計画を立てる際は、耐用年数による減価償却のスケジュールだけでなく、周辺エリアの需要や想定される稼働率、競合の有無といった実際の収益見込みも合わせて検討することが欠かせません。
初期費用をいつ回収できるかは、節税効果と実収益の両方から判断する必要があります。
よくある質問
ここでは、コンテナの法定耐用年数や減価償却、初期費用に関して土地オーナーが疑問に感じやすい点をQ&A形式で整理します。
国税庁の確認方法から中古コンテナの計算方法、経営に必要な資金の目安まで、判断材料として参考にしてください。
器具備品に分類される場合は「器具及び備品」のうち「容器・金庫等」の区分、建物に分類される場合は構造・用途別の耐用年数表をそれぞれ参照する形です(2026年10月時点で確認)。
ただし、自分のコンテナがどちらに該当するかは設置状況によって判断が分かれるため、最終的な区分や計算方法は税務署や税理士へ個別に相談することをおすすめします。
移動が容易な金属製コンテナであれば器具備品として短期間での減価償却が可能ですが、基礎に固定して倉庫などに継続利用する場合は建物扱いとなり、償却期間が長くなる傾向があります。
どちらに該当するかは個々の設置状況で判断が分かれるため、最終的な区分は税理士への確認をおすすめします。
倉庫用として基礎に固定し、随時移動せず継続的に使用するコンテナは建物として扱われ、金属造であれば19〜34年程度と長期の耐用年数になる一般的な目安があります[21]。
一方、土地や建物に固定せず、必要に応じて移動できる構造のコンテナであれば器具備品に分類され、5年または7年と短期間での償却が可能です[22]。
倉庫用コンテナと一口に言っても、固定の有無や使用実態によって区分が変わるため、自分のケースがどちらに該当するかは税理士へ確認することをおすすめします。
全部経過した場合は「法定耐用年数×20%」で簡易的に算出する一般的な計算方法(簡便法)があり、例えば7年の器具備品であれば1.4年となり、最低年数の2年が適用される目安です[23]。
一部しか経過していない場合は「(法定耐用年数-経過年数)+経過年数×20%」で算出し、端数は切り捨てて計算します[23]。
いずれも1年未満の端数処理や最低年数の扱いが関わるため、具体的な数値や適用の可否は国税庁の規定を確認し、税理士へ相談することをおすすめします。
一般的な目安として、屋外型トランクルームは約520万円、屋内型は約370万円程度とされるケースがありますが、これは坪数や立地、コンテナの仕様によって変動するシミュレーションの一例です[24]。
所有する土地の面積やエリアの需要によって最適な方式は異なるため、具体的な資金計画を立てる際は収益シミュレーション相談で確認することをおすすめします。
まとめ
コンテナの耐用年数は器具備品なら5〜7年、建物なら19年以上と分類で大きく変わり、どちらに該当するかで減価償却による節税効果や初期費用の回収計画が左右されます。
トランクルーム経営を検討する際は、法定耐用年数だけでなく実際の稼働率や運営方式も踏まえた資金計画が欠かせません。
具体的な初期費用の目安や自分の土地に合った運営方式を知りたい方は、収益シミュレーション相談で確認することをおすすめします。