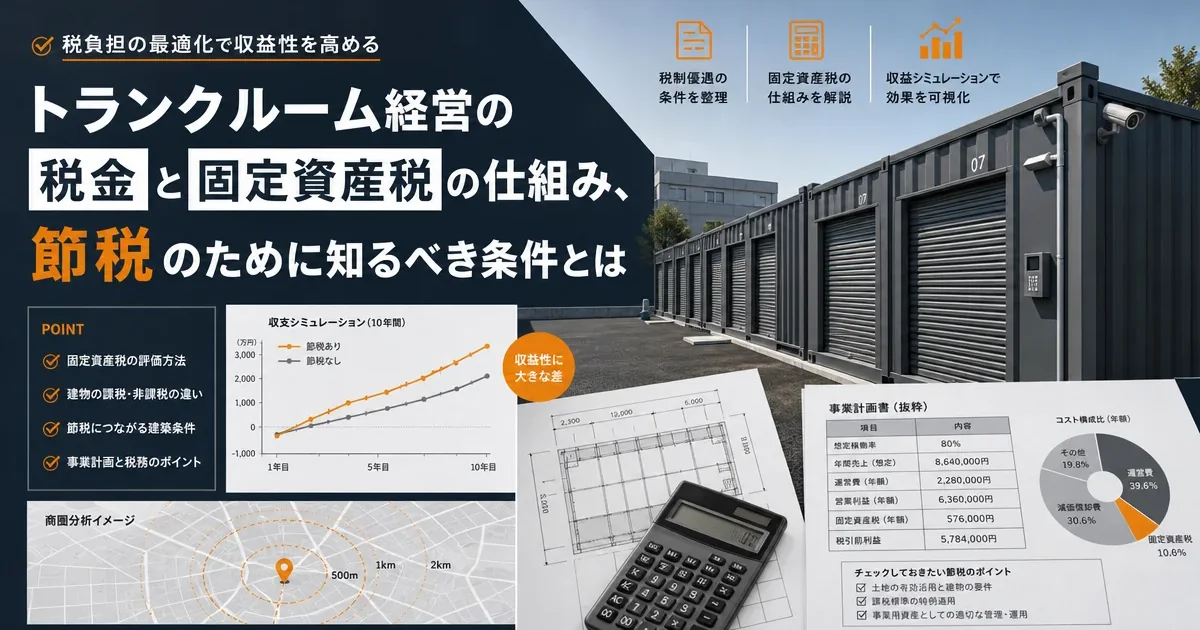
遊休地の活用でトランクルーム経営を検討する際、固定資産税や所得税など税金の仕組みを理解しておくことは欠かせません。
本記事では、経営にかかる税金の種類と節税条件をわかりやすく整理し、初期費用の判断材料となる情報をお伝えします。
トランクルーム経営でかかる税金の全体像
トランクルーム経営を始める際は、固定資産税だけでなく所得税や消費税など複数の税金が関わってきます。
さらに自営・リース・管理委託といった運営方式によって収入区分や必要経費の扱いが変わり、税負担の見通しも異なります。
まずは経営に関わる税金の全体像と、土地活用形態ごとの違いを理解しておくことが、初期費用や収益計画を判断するうえでの第一歩になります。
トランクルーム経営に関係する主な税金の種類
トランクルーム経営に関係する税金としては、土地や設置物の所有に対してかかる固定資産税と都市計画税、賃料収入に対してかかる所得税(事業所得または雑所得として区分)、一定要件を満たす場合の消費税、さらに事業用の構築物や設備を所有する場合に課される償却資産税などが挙げられます。
どの税金がどの程度発生するかは、土地の広さや設置方式、運営方式によって変わるため、契約前に自治体や税理士へ確認しておくと安心です。
運営方式(自営・リース・委託)で税負担は変わるか
自営方式では賃料収入をオーナーが直接受け取る一方、コンテナ代や管理費などの必要経費を自ら計上する形になり、所得税の計算に影響します。
リース方式や管理委託方式では、運営会社に支払う手数料や賃料の一部が差し引かれるため、オーナーの手取り収入や経費計上の内容が自営方式と異なるのが一般的な傾向です[1]。
どの方式を選ぶかによって確定申告時の処理が変わる可能性があるため、収支シミュレーションの段階で税理士に相談しておくと判断がしやすくなります。
事業的規模とそれ以外で所得区分が変わる基準
トランクルーム収入が事業所得として扱われるか雑所得として扱われるかは、貸室数や収入規模、業務に費やす時間や設備投資の実態などを総合的に見て判断されます。
一般的には、一定規模以上で継続的・反復的に運営している場合に事業的規模と判断されやすい傾向がありますが、明確な貸室数の基準が法令で一律に定められているわけではありません。
最終的な所得区分の判断は個々の実態によって異なるため、確定申告の前に税務署や税理士へ確認することをおすすめします。
固定資産税の仕組みと土地評価への影響
トランクルーム用地は、住宅が建っている土地に適用される固定資産税の軽減措置を受けられず、更地と同程度の評価になるのが一般的な仕組みです。
固定資産税評価額は土地の時価を基準に市区町村が算定するため、軽減措置の有無は税負担の見通しに大きく影響します。
設置方式によって償却資産税の扱いが変わる可能性もあるため、次の各項目で条件を確認していきましょう。
トランクルーム用地は住宅用地の特例が使えない理由
固定資産税には、居住用の建物が建つ土地を対象に課税標準額を軽減する「小規模住宅用地の特例」という制度があります。
これは住宅確保の負担を抑える目的で設けられたもので、住宅が存在することが適用条件になっている一般的な仕組みです[2]。
トランクルームは収納目的の設備であり居住用建物に該当しないため、この特例の対象外となり、更地と同様の評価額で固定資産税が算定される点を押さえておく必要があります。
更地・駐車場と比較した固定資産税の違い
更地や青空駐車場として土地を保有する場合も、住宅用地特例の対象外である点はトランクルーム用地と共通しており、固定資産税の評価額自体に大きな差は生まれにくいと一般的にいわれています。
一方で、トランクルームの設置物がコンテナなのか基礎を伴う建物なのかによって、固定資産税とは別に課される償却資産税の扱いが変わる可能性があります。
更地のまま保有するよりも収益を得られる点はメリットですが、設置方式ごとの税務上の違いは契約前に自治体や税理士へ確認しておくと安心です。
コンテナ型と建物型で固定資産税の算定が変わる条件
コンテナを地面に置くだけで固定した基礎工事を伴わない設置方法は、建物ではなく動産として扱われ、固定資産税の対象から外れる場合があるとされています。
一方、基礎工事を施して土地に定着させた建物型のトランクルームは、家屋として固定資産税の課税対象になり得る点が一般的な目安として挙げられます。
コンテナ型であっても設置の仕方や規模によっては判断が分かれることがあるため、設置前に自治体の資産税担当窓口や税理士に個別の条件を確認しておくことをおすすめします。
トランクルーム経営の節税のために知るべき条件
トランクルーム経営の税負担を抑えるには、固定資産税だけでなく所得税の節税対策も含めて条件を確認することが大切です。
コンテナや設備の減価償却を経費計上する方法、事業的規模と認められた場合の青色申告の活用、設置方式ごとの税務上の違いなど、検討すべき条件は複数あります。
いずれも一般的な目安であり、個別の適用可否は税理士や自治体への確認が必要です。
減価償却を活用した所得税の節税条件
トランクルームに設置するコンテナや付随設備は、法定耐用年数に基づいて減価償却費として経費計上できる一般的な仕組みがあります。
減価償却とは、取得した資産の費用を耐用年数にわたって分割して経費に計上する会計上の処理のことです。
経費が増えれば所得税の計算上の所得金額が抑えられるため、トランクルーム経営の税金対策の一つとして挙げられます。
ただし、コンテナ設置型か建物型かといった設置形態によって耐用年数の扱いが異なる可能性があるため、具体的な年数や計上方法は税理士に確認しておくと安心です。
青色申告で受けられる控除とその条件
トランクルーム収入が事業的規模の事業所得と認められた場合、青色申告を選択することで最大65万円の青色申告特別控除や、家族に支払う給与を経費にできる専従者給与など、税負担を軽減できる選択肢が広がるとされています。
これらは一般的な制度の説明であり、適用には複式簿記での記帳や期限内の申告といった要件を満たす必要があります。
雑所得と判断された場合はこれらの控除が使えないケースもあるため、自身の経営規模がどちらの区分に当たるかを含めて、税理士へ事前に相談しておくことをおすすめします。
設置方式を選ぶ際に確認したい税務上のポイント
設置方式によって固定資産税や償却資産税の扱いが異なる可能性があるため、契約前に確認しておきたい税務上のポイントを整理すると判断しやすくなります。
コンテナ設置型は基礎工事の有無で動産扱いになるか家屋として課税対象になるかが分かれ、建物型は家屋としての課税対象になりやすい一方、リース方式は運営会社が設置・申告を担うケースが一般的です。
契約前には次の項目をチェックしておくと、後から税務上の認識違いが生じにくくなります。
- 設置方法が動産扱いか家屋扱いかを自治体の資産税担当窓口に確認する
- コンテナや設備の法定耐用年数と減価償却の計上方法を税理士に確認する
- 運営方式(自営・リース・委託)ごとの収入区分と必要経費の扱いを整理する
- 事業的規模に該当するかどうかと青色申告の適用可否を確認する
これらはあくまで一般的な目安であり、最終的な課税区分や控除の適用可否は個別の契約内容や経営規模によって異なります。
契約前にシミュレーションを行い、自治体や税理士に具体的な条件を確認しておくことが、想定外の税負担を避けるうえで有効です。
土地面積と運営方式から見る初期費用の目安
トランクルーム経営を始める際の初期費用は、土地面積と運営方式によって大きく変わります。
自営方式ではコンテナ購入や外構工事などの初期投資が必要になる一方、リース・委託方式では事業者が初期費用を負担するケースが一般的です。
ここでは面積別・方式別の目安をシミュレーションとして示し、資金計画を考える材料にしていただきます。
自営方式の初期費用シミュレーション
自営方式では、土地にコンテナや簡易建物を設置し、外構工事やセキュリティ設備まで自身で手配する必要があります。
あくまで一般的な目安ですが、50坪程度の土地であればコンテナ設置費用に外構・フェンス工事、防犯カメラなどのセキュリティ設備費を加えた総額で数百万円規模になることが多く、100坪であればコンテナ台数が増える分、総額もおおむね比例して大きくなる傾向があります。
設備仕様(コンテナの新品・中古、空調の有無など)や工事時点の資材価格によって金額は変動するため、実際の見積もりは複数の施工業者から取得して比較することが重要です。
自営方式は初期費用を自己負担する分、賃料収入をそのまま収益に取り込みやすい点がメリットといえます。
リース・一括借り上げ方式の費用負担の違い
リース方式や一括借り上げ方式では、コンテナの設置費用や外構工事費を運営会社が負担するケースが一般的で、土地オーナーの初期費用負担を抑えられる点が大きなメリットです。
東京でおすすめとして紹介されるトランクルームの中にも、こうした一括借り上げ方式を採用する運営会社の施設が見られます[3]。
一方で、運営会社が設置・管理・集客までを担う分、オーナーに支払われる賃料は自営方式で得られる収入よりも低く設定される傾向があります。
初期費用を抑えて安定収入を得たいか、初期費用をかけてでも収益性を優先したいかによって、どちらの方式が適しているかの判断が分かれます。
契約前には、賃料保証の有無や契約期間、途中解約条件についても確認しておくと安心です。
土地面積別に見る坪単価と収益目安の考え方
土地面積が広いほど設置できるコンテナ数が増えるため、坪単価あたりの収益を試算する際の目安として活用できます。
例えば50坪の土地と100坪の土地では設置可能なコンテナ台数がおおむね倍程度に増えると考えられ、単純計算では総収入も比例して増える可能性がありますが、実際には通路や外構スペースを確保する必要があるため、面積すべてを収納スペースに充てられるわけではありません。
また、格安をうたう低価格帯の料金設定では、坪単価あたりの収益が相対的に下がる一方、稼働率が高まりやすいという側面もあります。
実際の収益は立地条件や周辺需要、競合物件の料金水準によって変動するため、ここで示した坪単価の考え方はあくまで一般的な目安であり、詳細な数値は土地活用・収益シミュレーションの相談を通じて個別に確認することをおすすめします。
よくある質問
ここでは、トランクルーム経営にまつわる税金や固定資産税の仕組み、初期費用に関する疑問をQ&A形式で整理します。
税金の相談先や経営中に発生する税目など、比較検討の段階で確認しておきたいポイントを中心に紹介しますので、資金計画の判断材料としてご活用ください。
固定資産税や都市計画税は土地が所在する市区町村の資産税課が窓口となり、評価額の根拠や軽減措置の適用有無について確認できます。
一方、所得税や消費税、青色申告の要件などは税理士や管轄の税務署へ相談するのが適切です。
特に所得区分(事業所得か雑所得か)や減価償却の計算方法は、土地面積や運営方式、収入規模など個別の事情によって結論が変わるため、一般論だけで判断せず、具体的な数値をもとに専門家へ確認することをおすすめします。
固定資産税対策と所得税対策は別の制度として整理したうえで、それぞれの窓口に相談する流れを押さえておくと、トランクルーム経営の税金に関する疑問を効率的に解消しやすくなります。
住宅用地の軽減措置は居住用建物が建つ土地を対象とした制度であり、トランクルーム用地は非住宅用地として扱われるため、更地と同程度の評価額で課税される仕組みが基本です。
ただし、設置方式によっては償却資産税の扱いが変わる可能性があります。
コンテナを地面に固定せず設置する場合は動産として扱われ、固定資産税評価額とは別に償却資産税の対象となることがある一方、基礎工事を伴う建物型は家屋として評価される場合があります。
トランクルーム経営の税金対策を検討する際は、設置方式ごとの違いを自治体や税理士に確認しておくと、固定資産税に関する誤解を防ぎやすくなります。
自営方式の場合、コンテナ設置費用や外構工事費、セキュリティ設備費を自己負担する必要があり、土地面積が広いほど総額は増える一般的な傾向があります。
一方、リース・一括借り上げ方式を選べば、運営会社が初期費用の多くを負担するケースが一般的で、東京都内でも初期費用を抑えてトランクルーム経営を始めやすい選択肢になり得ます。
ただし、この方式は自営方式に比べて賃料収入が低めに設定される傾向があるため、収益性とのバランスを確認することが大切です。
都内では即日契約や格安プランを求める動きが見られるように価格競争も進んでいるため、正確な初期費用を把握するには、土地面積や立地条件を踏まえた土地活用・収益シミュレーション相談を利用することをおすすめします。
土地オーナーは初期費用や設備投資の負担を抑えつつ、運営会社から毎月一定の賃料を受け取る形が一般的です。
自営方式と比較すると、オーナー募集を利用する方式は収入が賃料として安定しやすい一方、自営方式に比べて収益が低めになる傾向があります。
所得区分や必要経費の扱いも方式によって異なるため、どちらが自分の土地に適しているかは、税理士や土地活用の専門家に相談しながら比較検討することをおすすめします。
トランクルーム経営で得た収入は、事業的規模か雑所得かにより計算方法が異なりますが、いずれの場合も所得税と、それに連動する住民税の申告が必要です。
さらに、年間の課税売上高が一定水準を超えると消費税の課税事業者となり、納税義務が生じる場合があります。
どの税金がどの程度かかるかは、収入規模や運営方式によって変わるため、確定申告の時期が近づいたら税理士に実際の数値を基に確認することをおすすめします。
まとめ
トランクルーム経営は固定資産税の軽減が受けにくい一方、減価償却や青色申告を活用した節税の余地があります。
設置方式や運営方式によって税負担や初期費用が変わるため、まずは土地面積と希望する運営方式を整理し、税理士や土地活用の専門家に収益シミュレーションを相談することから始めてみてください。